Descubra como estabelecer a remuneração ideal dos sócios administradores, realizar o recolhimento correto de impostos e manter a empresa totalmente livre de autuações fiscais e sanções do Fisco.
A Confusão Frequente Entre Lucro e Remuneração dos Sócios
.
Muitos empresários e sócios administradores encontram dificuldades na hora de definir e retirar o próprio pagamento da empresa. É bastante comum misturar as finanças pessoais com as do negócio, utilizando o caixa corporativo para cobrir despesas particulares sem critério fixo.
Essa prática gera enorme vulnerabilidade fiscal e compromete a saúde financeira do negócio, pois desconsidera a distinção legal entre pró-labore e distribuição de lucros. Sem a devida formalização, a Receita Federal pode reclassificar retiradas informais como rendimento do trabalho, cobrando impostos e multas elevadas.
Definir uma remuneração justa e calcular corretamente a contribuição previdenciária são obrigações indispensáveis para manter a conformidade do negócio. Neste artigo, abordaremos as regras de definição do pró-labore e como evitar riscos com o Fisco.
.
Critérios e Regras para Definir e Tributar o Pró-Labore
.
O pró-labore equivale ao “salário” do sócio que efetivamente trabalha na operação ou administração do negócio. Para estruturar o pagamento sem cometer erros, considere as seguintes diretrizes:
.
- Atuação Efetiva: Apenas os sócios que exercem atividades operacionais ou de gestão na empresa devem receber pró-labore.
- Pesquisa de Mercado: O valor deve ser compatível com o preço pago a um profissional contratado para a mesma função no mercado.
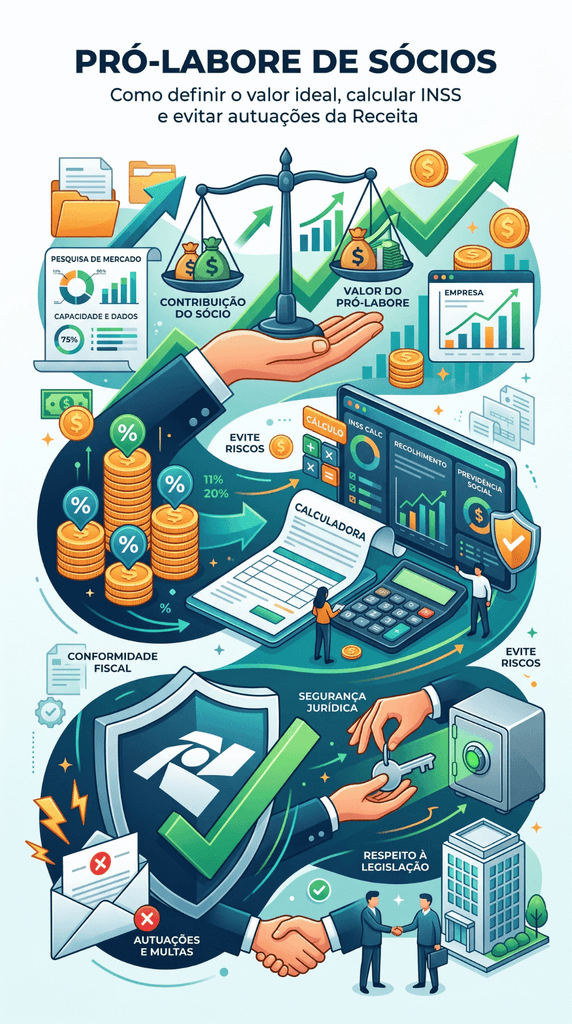
- Incidência de INSS e IRPF: Sobre o pró-labore incide 11% de INSS (retenção individual) mais o INSS Patronal (conforme o regime) e o Imposto de Renda.
.
Diferente da distribuição de lucros, que é isenta de IRPF e INSS quando há escrituração contábil regular, o pró-labore é obrigatoriamente tributado. É por meio dele que o sócio mantém sua qualidade de segurado junto à Previdência Social.
A definição inadequada desse montante pode gerar tanto a desmotivação dos sócios quanto o encarecimento desnecessário da folha de pagamento. Por isso, a apuração técnica realizada pela contabilidade é essencial para encontrar o equilíbrio financeiro e fiscal.
Os Riscos de Negligenciar o Pró-Labore e o Retorno Informal
Ignorar a formalização do pró-labore ou tentar burlar o Fisco realizando apenas “distribuição de lucros” sem pro-labore fixado atrai o radar da Receita Federal. Quando o Fisco identifica que o sócio trabalha ativamente, mas não declara pró-labore, ele descaracteriza a isenção dos lucros.
Nesses casos, a Receita autua a empresa exigindo o recolhimento retroativo do INSS patronal, do INSS individual e do IRPF, somados a juros moratórios e multas que podem chegar a 75% sobre o valor devido. Essa cobrança inesperada pode desestabilizar gravemente o caixa da organização.
Além dos prejuízos fiscais, a falta de padronização prejudica a gestão financeira e o controle orçamentário da empresa. Sem um custo fixo de sócios bem estabelecido, o cálculo de margem de lucro e precificação de produtos ou serviços tornam-se imprecisos e não confiáveis.
Como Fazer a Divisão Correta Entre Pró-Labore e Distribuição de Lucros
A estratégia mais eficiente para otimizar a carga tributária dos sócios combina um pró-labore adequado com a distribuição periódica de lucros isentos. O pró-labore deve ser definido em valor fixo mensal, cobrindo o custo do trabalho do gestor.
Com a escrituração contábil em dia e demonstrando lucro contábil real, o excedente do resultado da empresa pode ser distribuído sem incidência de INSS ou Imposto de Renda. Essa separação clara protege o patrimônio dos sócios e garante a legalidade da operação.
Contar com uma assessoria contábil qualificada assegura a correta emissão da folha do pró-labore, a transmissão de guias e o envio de declarações obrigatórias. Isso garante conformidade tributária e máxima economia fiscal para a sociedade.
Segurança Fiscal e Previsibilidade Financeira para os Sócios
Organizar a remuneração dos sócios é um passo decisivo para profissionalizar a gestão da empresa e afastar autuações fiscais. A separação rigorosa do pró-labore e da distribuição de lucros garante proteção ao caixa do negócio e tranquilidade jurídica aos administradores.
Adotar critérios claros e contar com suporte contábil especializado permite alinhar a economia de impostos à total conformidade perante a Receita Federal. O planejamento adequado assegura o crescimento seguro e sustentável do seu patrimônio empresarial.
Acompanhe nosso blog e leia outros artigos para entender melhor sobre o assunto.
Quer conhecer nossas soluções contábeis para planejar a remuneração dos sócios com segurança e economia fiscal?
Fale com nossos especialistas da JR Assessoria para alinhar seu pró-labore, calcular impostos corretamente e proteger sua empresa contra autuações da Receita!